Acheter une résidence secondaire près de l’océan en Vendée suppose de vérifier autre chose que la distance à la plage ou l’attractivité du quartier. Submersion marine, recul du trait de côte, inondations et contraintes d’urbanisme peuvent influencer l’utilisation d’une maison, les travaux autorisés et son coût d’entretien. À Notre-Dame-de-Monts, le PPRL Pays de Monts constitue un document essentiel. La bonne démarche consiste à examiner les risques à l’adresse exacte, à consulter les règles applicables et à contrôler l’état du logement avant de s’engager.
Quels risques littoraux menacent les biens près de l’océan en Vendée ?
Plusieurs phénomènes doivent être distingués, car ils ne produisent ni les mêmes dommages ni les mêmes contraintes réglementaires. Une maison peut être concernée par un risque d’inondation temporaire, par l’évolution du littoral ou par des restrictions liées à son emplacement. La proximité de la mer ne permet donc pas, à elle seule, de déterminer son niveau d’exposition.
| Risque | Mécanisme | Vérification prioritaire |
|---|---|---|
| Submersion marine | Inondation temporaire liée à des conditions marines et météorologiques défavorables. | Zonage PPRL, niveaux de référence disponibles, accès et pièces basses. |
| Recul du trait de côte | Érosion et évolution progressive de la position du littoral. | Cartographie du recul, situation de la parcelle et contraintes d’urbanisme. |
| Inondation continentale | Débordement d’un cours d’eau ou accumulation d’eau. | Cartes d’aléas, écoulements, fossés et historique du terrain. |
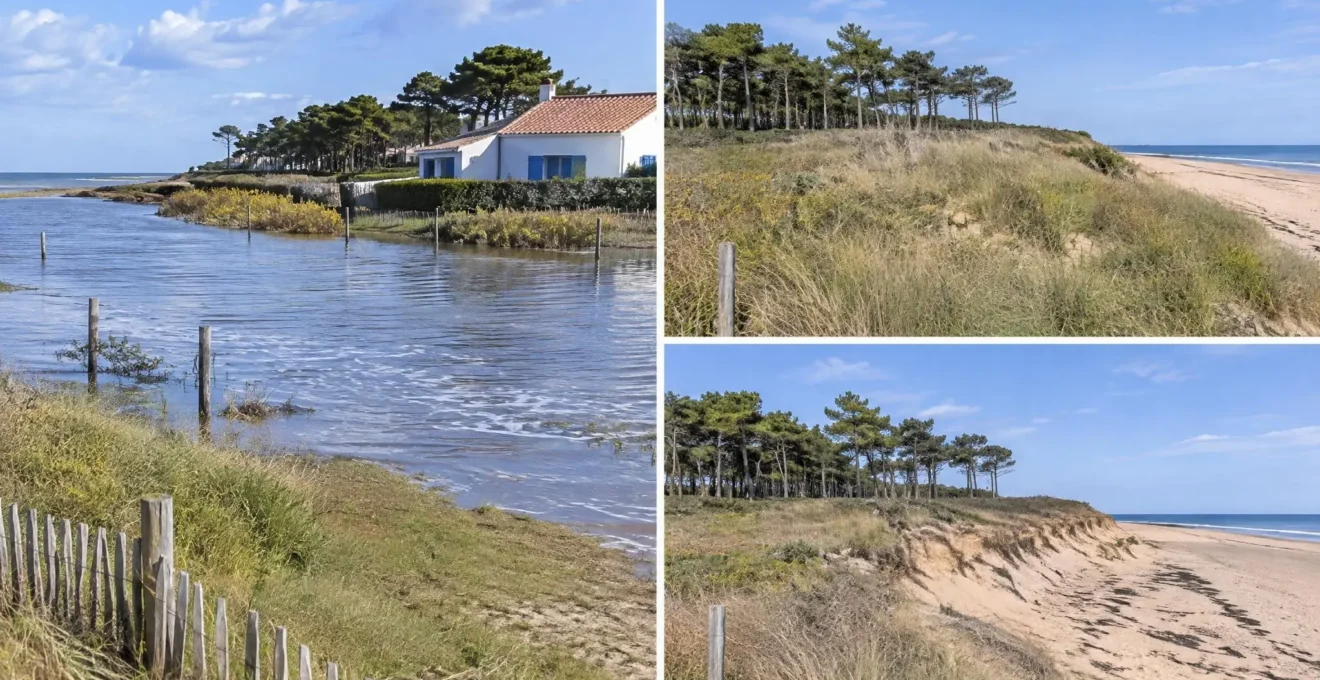
La submersion marine correspond à une arrivée temporaire de l’eau sur des secteurs côtiers, notamment lorsque des conditions météorologiques et de marée défavorables provoquent une élévation du niveau marin ou de fortes vagues. Elle peut toucher les terrains bas, les accès et les parties inférieures des bâtiments.
Le recul du trait de côte relève d’un autre mécanisme : l’érosion entraîne une perte de sédiments et une modification de la position du rivage. Ses conséquences s’inscrivent dans la durée et peuvent affecter la situation d’un terrain, sa stabilité ou les possibilités d’aménagement.
À Notre-Dame-de-Monts, le PPRL Pays de Monts a été approuvé le 30 mars 2016. Il couvre notamment la submersion marine, le recul du trait de côte et des falaises, ainsi que des phénomènes d’inondation. Son zonage comprend des secteurs soumis à prescriptions et d’autres où des interdictions s’appliquent. La fiche des risques locaux permet de retrouver ce contexte réglementaire. Elle ne signifie toutefois pas que toutes les maisons de la commune présentent la même exposition.
Pour commencer à comparer les possibilités d’achat dans cette commune, les annonces de l’Agence De La Plage permettent notamment de consulter les maisons à vendre à Notre-Dame-de-Monts. La sélection d’un logement doit ensuite s’accompagner d’un examen individuel de son emplacement, de son zonage réglementaire et de ses caractéristiques physiques.
Comment vérifier les risques sur une parcelle avant d’acheter ?
La vérification doit partir de l’adresse exacte, et non d’une appréciation générale de la commune. Deux maisons situées à quelques rues d’écart peuvent relever de zonages différents ou être soumises à des prescriptions distinctes. Une démarche en plusieurs étapes permet de comprendre les contraintes réellement applicables.
1. Demander un état des risques à jour
Le vendeur doit remettre un état des risques dès la première visite lorsque le bien entre dans le champ de l’information réglementaire des acquéreurs et des locataires. Ce document doit dater de moins de six mois et être actualisé si les informations ne sont plus exactes au moment des étapes contractuelles. Il est annexé à la promesse de vente et à l’acte authentique.
Il permet notamment de repérer les plans de prévention applicables, les risques naturels et les informations réglementaires concernant la parcelle. Vérifiez que l’adresse, les références du terrain et les documents cartographiques correspondent bien au logement visité. Le dispositif d’information des acquéreurs précise les conditions de cette obligation et les modalités de transmission de l’information.
2. Localiser la parcelle dans le PPRL Pays de Monts
Une fois l’adresse exacte ou les références cadastrales obtenues, identifiez le plan de prévention applicable au terrain. À Notre-Dame-de-Monts, il faut consulter les cartes réglementaires officielles du PPRL Pays de Monts et leur légende, disponibles auprès des services compétents, notamment la préfecture ou le service urbanisme. Repérez précisément la parcelle sur la carte, identifiez sa zone, puis lisez les dispositions du règlement correspondant. La carte indique où se situe le terrain ; le règlement précise les conséquences de ce zonage pour les constructions, les aménagements et les travaux. Le PPRL Pays de Monts constitue un exemple local : les autres communes du littoral vendéen peuvent relever de documents réglementaires différents. Si la localisation ou une prescription reste difficile à interpréter, demandez une clarification au service urbanisme avant de vous engager.
Une zone de prescriptions peut autoriser certains usages ou travaux sous conditions : adaptation du bâtiment, dispositions particulières de construction ou restrictions d’aménagement. Une zone d’interdiction peut empêcher de nouvelles constructions ou certains projets. Les règles exactes dépendent du zonage et du règlement applicable. Il ne faut donc pas déduire la constructibilité d’une simple couleur sur une carte.
3. Compléter avec le PLU et les informations locales
Le plan local d’urbanisme apporte un éclairage complémentaire sur les usages autorisés, les possibilités d’extension et les règles d’implantation. Consultez également le service urbanisme de la mairie pour clarifier une prescription difficile à interpréter ou vérifier la situation d’un projet de travaux.
Il est utile de demander si des études ou des travaux spécifiques sont nécessaires avant d’aménager une pièce basse, de modifier un accès ou d’agrandir la maison. Un terrain qui semble adapté à un usage résidentiel peut présenter des contraintes importantes pour un projet d’extension ou de transformation.
Quels contrôles effectuer sur la maison et son historique ?
Les documents réglementaires indiquent les risques et les contraintes, mais ils ne remplacent pas l’examen de la construction. Une maison peut avoir subi des infiltrations ou des dégradations qui ne ressortent pas immédiatement d’une consultation cartographique. Il faut donc croiser l’historique du bien avec les observations réalisées pendant la visite.
Demander les justificatifs des sinistres et des réparations
Interrogez le vendeur sur les inondations, infiltrations, mouvements de terrain et autres dommages déjà constatés. Demandez, lorsqu’ils existent, les déclarations de sinistre, les rapports d’expertise, les justificatifs d’indemnisation, les factures de réparation et les attestations relatives aux travaux réalisés.
La déclaration des sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle ou technologique fait partie des informations à communiquer dans les conditions prévues par la réglementation. Il est également important de vérifier si des travaux ont été prescrits par un plan de prévention et s’ils ont effectivement été réalisés.
Repérer les signes de vulnérabilité pendant la visite
Dans les pièces basses, recherchez des traces d’humidité, des auréoles, des décollements de revêtement, des odeurs persistantes ou des moisissures. Examinez les jonctions entre les murs et les sols, les ouvertures, les sous-sols et les zones proches des accès extérieurs. Ces observations peuvent révéler un problème à approfondir, mais elles ne permettent pas à elles seules d’en déterminer l’origine.
Sur les façades, les fenêtres et les éléments métalliques, vérifiez l’état des joints, des peintures, des fixations et des protections. L’air marin et les embruns peuvent accélérer la dégradation de certains matériaux. Des menuiseries abîmées, une corrosion visible ou des joints défectueux peuvent ainsi signaler un besoin d’entretien ou de réparation.
Si vous constatez une fissure importante, une infiltration récurrente ou un désordre structurel suspect, demandez l’avis d’un professionnel compétent avant de conclure. Un diagnostic visuel pendant une visite immobilière ne remplace pas une expertise technique.
Assurance et entretien : quels coûts anticiper pour une résidence secondaire ?
Une maison littorale demande une attention particulière à son entretien, notamment lorsque les propriétaires ne l’occupent que quelques semaines par an. Les infiltrations peuvent être découvertes tardivement et les dégradations liées au vent, à l’humidité ou aux embruns peuvent nécessiter des interventions régulières. Il faut intégrer ces contraintes dans le budget de détention, au même titre que les charges habituelles du logement.
Pour l’assurance, demandez une proposition correspondant à l’adresse exacte, aux caractéristiques du bâtiment et à son usage de résidence secondaire. Précisez à l’assureur les caractéristiques de la maison, son exposition connue aux risques et ses périodes d’occupation afin d’obtenir des conditions adaptées à sa situation.
Attention à la couverture réelle du logement. Une assurance habitation ne doit pas être présumée suffisante parce qu’elle couvre habituellement certains dommages liés aux événements naturels. Demandez une proposition écrite pour l’adresse exacte et vérifiez les garanties, franchises, exclusions et conditions d’indemnisation.
Il est également utile de prévoir une routine de surveillance entre les séjours : contrôle des ouvertures, recherche de traces d’eau, vérification des installations et entretien des éléments exposés aux embruns. Selon la configuration du logement, une personne de confiance peut effectuer des passages réguliers. Cette organisation ne supprime pas les risques, mais facilite la détection d’un problème avant qu’il ne s’aggrave.
Enfin, demandez des devis lorsque des travaux d’entretien ou de remise en état sont identifiés. Leur coût dépend de la nature des matériaux, de l’importance des désordres et des interventions nécessaires. Une estimation individualisée est plus utile qu’un montant moyen appliqué à toutes les maisons situées en bord de mer.
Comment décider si le bien correspond réellement à votre projet ?
La décision d’achat dépend de la compatibilité entre les contraintes constatées et l’utilisation que vous envisagez. Si les documents concordent, que les règles applicables permettent l’usage prévu et qu’aucun désordre ne nécessite d’investigation particulière, vous pouvez poursuivre l’examen du dossier. En revanche, une prescription difficile à interpréter, une extension dont la faisabilité reste incertaine, un historique de sinistres incomplet ou un désordre suspect justifient une clarification écrite ou une expertise avant tout engagement. Enfin, si une restriction empêche un aménagement indispensable, si des travaux nécessaires s’avèrent impossibles ou si leur coût dépasse votre budget, il faut réévaluer le projet, examiner les conditions envisageables avec le notaire ou envisager de renoncer à l’achat. Ces situations constituent des repères pratiques, non un classement officiel des risques : un logement soumis à des prescriptions n’est pas automatiquement inhabitable ou invendable.
Les vérifications peuvent notamment conduire à demander des déclarations complémentaires du vendeur, des justificatifs de travaux ou des conditions suspensives adaptées lorsque la faisabilité du projet en dépend. Les vérifications avant signature permettent de comprendre comment les contraintes identifiées peuvent être prises en compte dans la transaction. Les clauses doivent être définies en fonction de la situation réelle du bien et du projet de l’acquéreur.
- Obtenir un état des risques à jour correspondant à la bonne adresse.
- Localiser la parcelle sur les cartes du PPRL Pays de Monts.
- Lire les prescriptions et interdictions du règlement applicable.
- Consulter le PLU et vérifier les contraintes de travaux ou d’extension.
- Demander l’historique des sinistres et les justificatifs des réparations.
- Faire examiner les désordres physiques qui nécessitent une expertise.
- Obtenir une proposition d’assurance écrite et comparer ses conditions.
- Intégrer les coûts d’entretien et les contraintes d’occupation intermittente dans le budget.
Une résidence secondaire près de l’océan peut correspondre à un projet immobilier pertinent, à condition de ne pas confondre attractivité du secteur et sécurité du logement. À Notre-Dame-de-Monts, le PPRL Pays de Monts fournit un cadre réglementaire à examiner, mais seule la consultation des documents correspondant à la parcelle permet d’identifier les prescriptions réellement applicables.
Avant de signer, croisez donc l’état des risques, les cartes, le règlement d’urbanisme, l’historique des sinistres et l’état physique de la maison. Ajoutez à cette analyse une proposition d’assurance adaptée et un budget d’entretien réaliste. C’est cette vision d’ensemble qui permet de choisir un bien en connaissance de cause, plutôt que de se fier uniquement à sa proximité avec l’océan.